迎戰邊境貿易的新局:EU CBAM 正式期企業生存指南
自 2026 年 1 月 1 日起,歐盟碳邊境調整機制 (Carbon Border Adjustment Mechanism, CBAM) 全面進入正式實施期,象徵碳排放成本已正式納入跨境貿易的計價體系。相較於過渡期以「申報為主」的安排,正式期對企業在排放數據的品質提出更高要求。
CBAM 正式期的核心意涵:從資訊揭露走向實質成本
企業普遍認知 CBAM 將於 2026 年進入「開始繳費」的階段,但實務上,正式期所帶來的改變並不僅止於財務義務的出現,而是代表歐盟已正式將「經查證的碳排放數據」視為貿易合規的必要條件。
在此階段,產品碳含量不單只是內部管理或客戶溝通的參考資訊,而是會直接影響到進口成本、價格競爭力,甚至是否能持續進入歐盟市場的重要依據。
CBAM 制度背景與管制範圍概覽
歐盟於 2023 年 5 月 13 日發布 Regulation (EU) 2023/956,正式建立碳邊境調整機制,其主要目的在於填補歐盟碳排放交易體系 (EU ETS) 與進口產品間的碳價落差,防止因碳成本差異導致的「碳洩漏」情形。
目前 CBAM 首波涵蓋之產業包括以下六大產業,以及部分下游產品 (如螺絲、螺栓等)。
即便歐盟已透過「歐盟永續簡化綜合套案」(EU Omnibus) 調整申報門檻,以降低境內中小企業的行政負擔,但只要歐盟進口商在年度內累計進口量超過 50 公噸,相關第三國 / 地區供應商仍須配合提供生產過程的實際排放資訊。此亦顯示,現行管制範圍仍具高度擴張彈性,未來納管產業預期將逐步增加。
過渡期與正式期的關鍵差異
過渡期與正式期在制度設計上存在顯著差異,企業若低估其變化幅度,將可能在正式申報階段面臨合規風險。SGS專家為您整理兩階段制度的不同處於下表:
| 差異項目 |
過渡期 |
正式實施期(2026年1月起) |
| 財務義務 |
無須繳費,僅申報排放量 |
須購買並繳交 CBAM 憑證 |
| 申報頻率 |
每季申報 |
自 2027 年起,每年 9 月 30 日申報 |
| 數據要求 |
可在特定比例內使用預設值 |
須優先提供實際排放數據 |
| 第三方查證 |
非強制 |
必須由 歐盟認可 之查證機構執行 |
| 罰則風險 |
針對延遲或未申報進行每噸罰款 |
提升罰款強度,可能影響貿易准入 |
整體而言,CBAM 正式期代表歐盟已由「制度建置」進入「實質執行」階段。
ISO 14067 與 CBAM 計算邏輯上的核心差異
在技術層面,企業常面臨的關鍵問題在於:已完成產品碳足跡計算,是否即可直接應用於 CBAM?
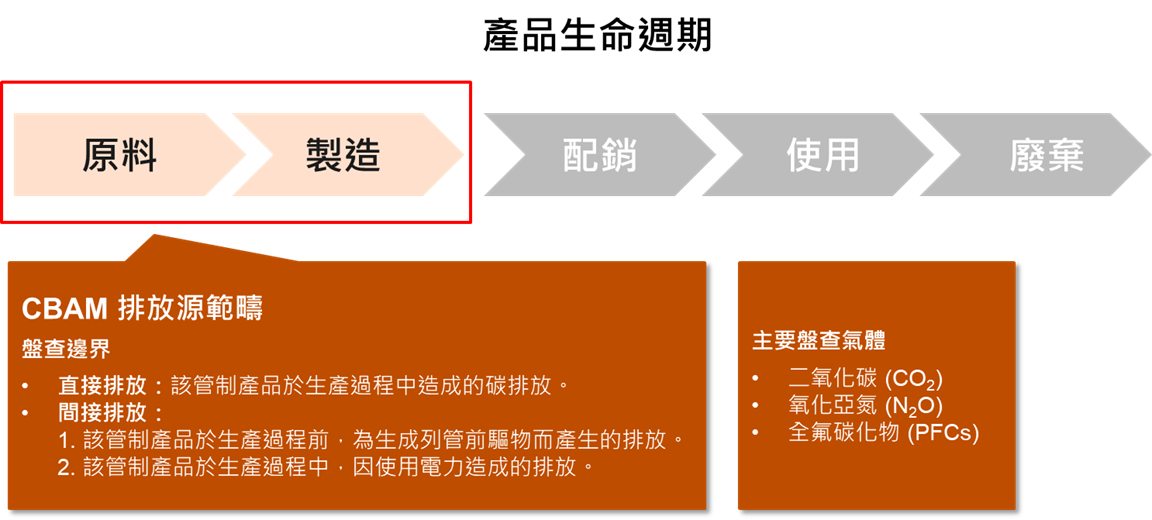
事實上,兩者在計算邏輯上存在根本差異:
SGS 觀點:台灣企業的因應之道
面對 CBAM 制度的深化,SGS 建議企業可從以下三個層面逐步建立因應能力:
-
明確辨識受管制產品範圍:建議先排查自身銷往歐盟的產品 CN Code,確認哪些項目落入管制範圍,避免盲目盤查。
-
準備申報產品相關資料:備妥歐盟境內的「授權申報人」所需資訊,包含產品製程必要揭露資訊、產品碳含量之查證聲明書等相關文件。另須留意歐盟已初步認可台灣碳費機制,相關證明文件將有助於未來抵銷 CBAM 憑證費用。
-
強化供應鏈碳管理能力:在預設值碳成本偏高、適用比例逐年下調的情況下,實際蒐集上游排放資料、建立自身排放係數資料庫,將是控制貿易成本的關鍵。
SGS 提供的解決方案
針對已納入 CBAM 管制或正面臨潛在風險的企業,SGS 提供涵蓋不同程度的專業支援:
已納入 CBAM 管制的企業,建議補足對法規面及數據面的認知:
尚未納入CBAM管制的企業,則可以從了解自身產品碳數據與提升附加價值著手:
Interested in learning more?
Whether you're interested in regulatory updates, testing methods, market requirements, or sustainability topics, we'd love to hear from you.
Your question may even inspire our next article, FAQ, or webinar topic.
Tell us what you'd like to learn